Domain baugruppentestsysteme.de kaufen?
Wir ziehen mit dem Projekt
baugruppentestsysteme.de um.
Sind Sie am Kauf der Domain
baugruppentestsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baugruppentestsysteme.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **

Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Baumgartner, Manfred: Basiswissen TestautomatisierungBasiswissen Testautomatisierung , Aus- und Weiterbildung zum ISTQB® Advanced Level Specialist - Certified Test Automation Engineer , Luft- & Hydraulikfederung > Sportfederung , Auflage: 3., akt. und erweiterte Auflage, Erscheinungsjahr: 20210128, Produktform: Leinen, Titel der Reihe: iSQI-Reihe##, Autoren: Baumgartner, Manfred~Gwihs, Stefan~Seidl, Richard~Steirer, Thomas~Wendland, Marc-Florian, Auflage: 21003, Auflage/Ausgabe: 3., akt. und erweiterte Auflage, Seitenzahl/Blattzahl: 374, Keyword: Automatisierung; Softwaretest; Testwerkzeuge; Testkonzeption; Softwareentwicklung; Qualitätsmanagement; Testen; Certified Tester; Systemtest; Testumgebungen; Testverfahren; Testmanagement; Testprozesse; Softwarequalitätssicherung, Fachschema: EDV / Theorie / Software-Entw. / Testmethoden~Management / Projektmanagement~Projektmanagement - Projektmarketing~Informatik, Fachkategorie: Software für Projektmanagement~Projektmanagement~Informatik, Warengruppe: HC/Informatik, Fachkategorie: Softwaretests und Prüfsoftware, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 373, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: "dpunkt.verlag GmbH", Länge: 246, Breite: 172, Höhe: 30, Gewicht: 842, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783864901942 9783898647243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timischl, Wolfgang: QualitätssicherungQualitätssicherung , Statistische Methoden , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: Fachwissen der Technik##, Autoren: Timischl, Wolfgang, Auflage: 12004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 396, Abbildungen: 202 schwarz-weiße Abbildungen, 19 schwarz-weiße Tabellen, Keyword: Qualitätsmanagement; Qualitätssicherung; Statistik, Fachschema: Mathematik / Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Qualitätssicherung~Sicherung / Qualitätssicherung, Fachkategorie: Wahrscheinlichkeitsrechnung und Statistik~Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 384, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 665, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446220539 9783446185913 9783446177567, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35276129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
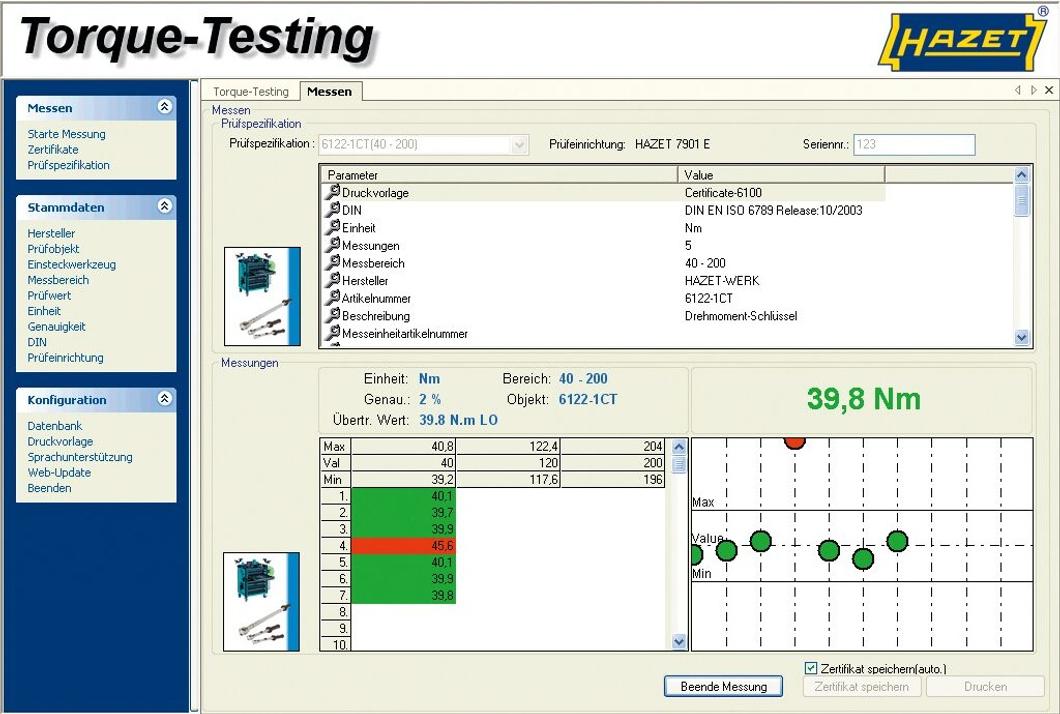
Hazet Prüfsoftware Torque-TestingAnwendung: - Für elektronische Drehmoment-Prüfgeräte 7901E . 7902E . 7903E - Inklusive Datenbank (Updatefähig) aller aktuellen HAZET Drehmomentschlüssel (deren Prüfwerte im Bereich von 1?-?1000 Nm liegen) und Einsteckwerkzeuge - Erweiterungsmöglichkeit der Datenbank zur Eingabe anderer Hersteller, weiterer auslösender Drehmomentschlüssel (Click-Type), Einsteckwerkzeuge, Messbereiche, Prüfwerte, Einheiten, Genauigkeiten und Normen - Mit Sprachunterstützung. Neben den eingestellten Sprachen Deutsch und Englisch ermöglicht die Sprachunterstützung des Programms dem Anwender die Bedieneroberfläche, Tabellen und Feldbenennungen in jeder gewünschten Landessprache zu gestalten - Internet-Update Funktion - Inklusive umfangreicher Dokumentation Systemvoraussetzung Betriebssystem: Windows 7 / Windows 8 / Windows 10 (64 Bit) Speicherbedarf: mindestens 50 MB freier Festplattenspeicher Arbeitsspeicher: mindestens 256 MB Anschlüsse: 1. USB-Port für Software 2. Anschlüsse für Prüfgeräte COM-Port (Ansc1068,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fischertechnik Qualitätssicherung mit KI Simulationsmodell Fertiggerät 9 V 568416Künstliche Intelligenz in Forschung, Bildung und IndustrieDer Einsatz von künstlicher Intelligenz in Industrie, Bildung und Forschung wird immer wichtiger. Um dieses komplexe Thema hands-on zu visualisieren, eignet sich das Modell Qualitätssicherung mit KI-System von fischertechnik hervorragend.Visualisierung von Qualitätssicherung durch KI mit fischertechnikDer Einsatz von künstlicher Intelligenz bei der Qualitätskontrolle bringt viele Vorteile mit sich, welche beispielsweise in der Automobilindustrie bereits genutzt werden. Es können Prozesse verkürzt, Fehlerquoten und Kosten minimiert sowie die Fehlerbewertung standardisiert werden. Die fischertechnik Sortieranlage wird mit Werkstücken in drei verschiedenen Farben geliefert. Diese Werkstücke sind mit drei Bearbeitungsmerkmalen sowie verschiedenen Fehlerbildern versehen. Die Werkstücke werden von der Kamera gescannt und mit Hilfe der eintrainierten KI klassifiziert. Je nach Farbe, Merkmal und Fehlerbild werden die Werkstücke anschließend anhand ihrer Qualitätsmerkmale von der künstlichen Intelligenz sortiert. Die verwendete KI ist mit maschinellem Lernen in Tensorflow realisiert, bei dem ein künstliches neuronales Netz mit Bilddaten eintrainiert wurde. Die eingelernte KI wird auf dem fischertechnik TXT 4.0 Controller ausgeführt. Die Ablaufsteuerung des Modells ist in der Programmierumgebung ROBO Pro Coding und in Python implementiert.Eigene KI-Anwendungen generierenWer einen Schritt weiter gehen möchte, dem steht die Möglichkeit zur Generierung eigener KI-Anwendungen zur Verfügung. Das Eintrainieren erfolgt hierbei in Python, wofür zur Erklärung ein entsprechendes Beispielprojekt bereitgestellt wird.Modellaufbau der Sortierstrecke mit KISortieranlage für Werkstücke in 3 verschiedenen Farben (weiß, rot, blau), mit 3 verschiedenen Bearbeitungsmerkmalen (Bohrung, Ausfräsungen, Bohrung+Ausfräsungen) sowie verschiedenen Fehlerbildern (Bohrung unrund, Bohrung fehlt, Ausfräsungen fehlen ganz oder teilweise, Risse im Werkstück. Diese Bearbeitungs- und Fehlermerkmale werden mit entsprechenden Klebeetiketten auf den Werkstücken simuliert. Die Werkstücke werden von der Kamera gescannt und mit Hilfe der eintrainierten KI klassifiziert. Je nach Farbe, Merkmal und Fehlerbild werden die Werkstücke anschließend in 4 verschiedene Schächte sortiert. Die KI ist mit Tensorflow realisiert und wird auf dem TXT 4.0 Controller ausgeführt. Es können auch eigene KI-Modelle generiert werden. Das Eintrainieren erfolgt auf einem Rechner in Python. Ein entsprechendes Beispielprojekt wird zur Verfügung gestellt. Die Ablaufsteuerung für die Sortieranlage ist in der Programmierumgebung ROBO Pro Coding und in Python implementiert.1666,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumgartner, Manfred: Basiswissen TestautomatisierungBasiswissen Testautomatisierung , Aus- und Weiterbildung zum ISTQB® Advanced Level Specialist - Certified Test Automation Engineer , Luft- & Hydraulikfederung > Sportfederung , Auflage: 3., akt. und erweiterte Auflage, Erscheinungsjahr: 20210128, Produktform: Leinen, Titel der Reihe: iSQI-Reihe##, Autoren: Baumgartner, Manfred~Gwihs, Stefan~Seidl, Richard~Steirer, Thomas~Wendland, Marc-Florian, Auflage: 21003, Auflage/Ausgabe: 3., akt. und erweiterte Auflage, Seitenzahl/Blattzahl: 374, Keyword: Automatisierung; Softwaretest; Testwerkzeuge; Testkonzeption; Softwareentwicklung; Qualitätsmanagement; Testen; Certified Tester; Systemtest; Testumgebungen; Testverfahren; Testmanagement; Testprozesse; Softwarequalitätssicherung, Fachschema: EDV / Theorie / Software-Entw. / Testmethoden~Management / Projektmanagement~Projektmanagement - Projektmarketing~Informatik, Fachkategorie: Software für Projektmanagement~Projektmanagement~Informatik, Warengruppe: HC/Informatik, Fachkategorie: Softwaretests und Prüfsoftware, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 373, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: "dpunkt.verlag GmbH", Länge: 246, Breite: 172, Höhe: 30, Gewicht: 842, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783864901942 9783898647243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timischl, Wolfgang: QualitätssicherungQualitätssicherung , Statistische Methoden , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: Fachwissen der Technik##, Autoren: Timischl, Wolfgang, Auflage: 12004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 396, Abbildungen: 202 schwarz-weiße Abbildungen, 19 schwarz-weiße Tabellen, Keyword: Qualitätsmanagement; Qualitätssicherung; Statistik, Fachschema: Mathematik / Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Qualitätssicherung~Sicherung / Qualitätssicherung, Fachkategorie: Wahrscheinlichkeitsrechnung und Statistik~Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 384, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 665, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446220539 9783446185913 9783446177567, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35276129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.