Domain baugruppentestsysteme.de kaufen?
Wir ziehen mit dem Projekt
baugruppentestsysteme.de um.
Sind Sie am Kauf der Domain
baugruppentestsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baugruppentestsysteme.de kaufen?
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Passiva
Top-Angebote
Produkte zum Begriff Passiva:
-
Baumgartner, Manfred: Basiswissen TestautomatisierungBasiswissen Testautomatisierung , Aus- und Weiterbildung zum ISTQB® Advanced Level Specialist - Certified Test Automation Engineer , Luft- & Hydraulikfederung > Sportfederung , Auflage: 3., akt. und erweiterte Auflage, Erscheinungsjahr: 20210128, Produktform: Leinen, Titel der Reihe: iSQI-Reihe##, Autoren: Baumgartner, Manfred~Gwihs, Stefan~Seidl, Richard~Steirer, Thomas~Wendland, Marc-Florian, Auflage: 21003, Auflage/Ausgabe: 3., akt. und erweiterte Auflage, Seitenzahl/Blattzahl: 374, Keyword: Automatisierung; Softwaretest; Testwerkzeuge; Testkonzeption; Softwareentwicklung; Qualitätsmanagement; Testen; Certified Tester; Systemtest; Testumgebungen; Testverfahren; Testmanagement; Testprozesse; Softwarequalitätssicherung, Fachschema: EDV / Theorie / Software-Entw. / Testmethoden~Management / Projektmanagement~Projektmanagement - Projektmarketing~Informatik, Fachkategorie: Software für Projektmanagement~Projektmanagement~Informatik, Warengruppe: HC/Informatik, Fachkategorie: Softwaretests und Prüfsoftware, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 373, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: "dpunkt.verlag GmbH", Länge: 246, Breite: 172, Höhe: 30, Gewicht: 842, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783864901942 9783898647243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timischl, Wolfgang: QualitätssicherungQualitätssicherung , Statistische Methoden , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: Fachwissen der Technik##, Autoren: Timischl, Wolfgang, Auflage: 12004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 396, Abbildungen: 202 schwarz-weiße Abbildungen, 19 schwarz-weiße Tabellen, Keyword: Qualitätsmanagement; Qualitätssicherung; Statistik, Fachschema: Mathematik / Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Qualitätssicherung~Sicherung / Qualitätssicherung, Fachkategorie: Wahrscheinlichkeitsrechnung und Statistik~Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 384, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 665, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446220539 9783446185913 9783446177567, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35276129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
-
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
Top-Angebote
Produkte zum Begriff Passiva:
-
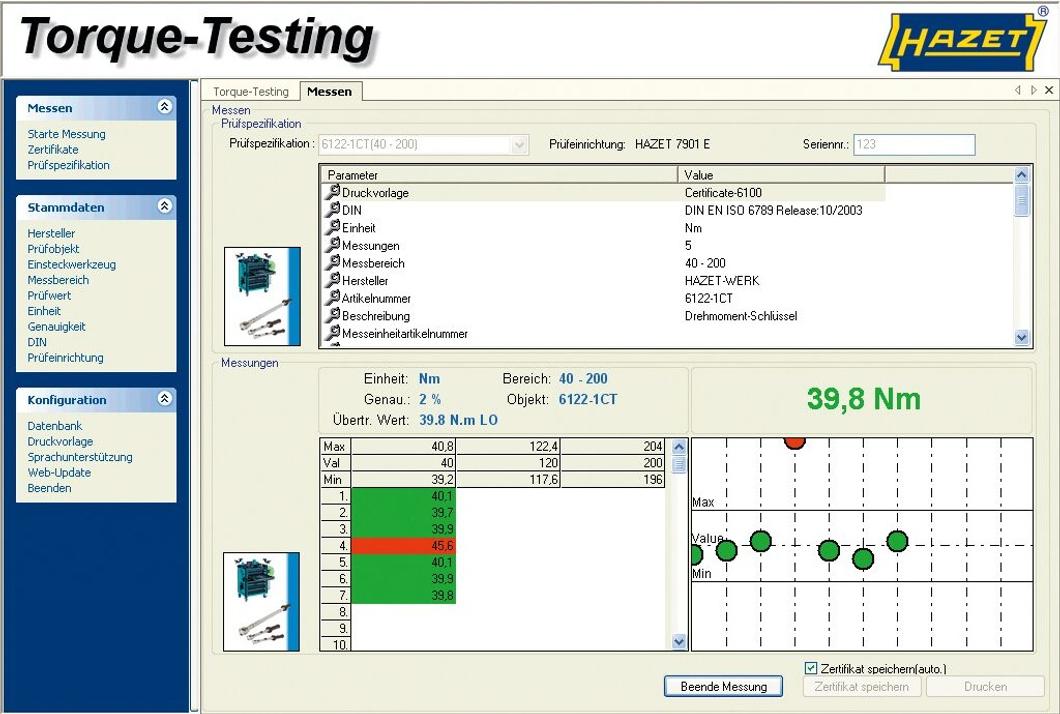
Hazet Prüfsoftware Torque-TestingAnwendung: - Für elektronische Drehmoment-Prüfgeräte 7901E . 7902E . 7903E - Inklusive Datenbank (Updatefähig) aller aktuellen HAZET Drehmomentschlüssel (deren Prüfwerte im Bereich von 1?-?1000 Nm liegen) und Einsteckwerkzeuge - Erweiterungsmöglichkeit der Datenbank zur Eingabe anderer Hersteller, weiterer auslösender Drehmomentschlüssel (Click-Type), Einsteckwerkzeuge, Messbereiche, Prüfwerte, Einheiten, Genauigkeiten und Normen - Mit Sprachunterstützung. Neben den eingestellten Sprachen Deutsch und Englisch ermöglicht die Sprachunterstützung des Programms dem Anwender die Bedieneroberfläche, Tabellen und Feldbenennungen in jeder gewünschten Landessprache zu gestalten - Internet-Update Funktion - Inklusive umfangreicher Dokumentation Systemvoraussetzung Betriebssystem: Windows 7 / Windows 8 / Windows 10 (64 Bit) Speicherbedarf: mindestens 50 MB freier Festplattenspeicher Arbeitsspeicher: mindestens 256 MB Anschlüsse: 1. USB-Port für Software 2. Anschlüsse für Prüfgeräte COM-Port (Ansc1068,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fischertechnik Qualitätssicherung mit KI Simulationsmodell Fertiggerät 9 V 568416Künstliche Intelligenz in Forschung, Bildung und IndustrieDer Einsatz von künstlicher Intelligenz in Industrie, Bildung und Forschung wird immer wichtiger. Um dieses komplexe Thema hands-on zu visualisieren, eignet sich das Modell Qualitätssicherung mit KI-System von fischertechnik hervorragend.Visualisierung von Qualitätssicherung durch KI mit fischertechnikDer Einsatz von künstlicher Intelligenz bei der Qualitätskontrolle bringt viele Vorteile mit sich, welche beispielsweise in der Automobilindustrie bereits genutzt werden. Es können Prozesse verkürzt, Fehlerquoten und Kosten minimiert sowie die Fehlerbewertung standardisiert werden. Die fischertechnik Sortieranlage wird mit Werkstücken in drei verschiedenen Farben geliefert. Diese Werkstücke sind mit drei Bearbeitungsmerkmalen sowie verschiedenen Fehlerbildern versehen. Die Werkstücke werden von der Kamera gescannt und mit Hilfe der eintrainierten KI klassifiziert. Je nach Farbe, Merkmal und Fehlerbild werden die Werkstücke anschließend anhand ihrer Qualitätsmerkmale von der künstlichen Intelligenz sortiert. Die verwendete KI ist mit maschinellem Lernen in Tensorflow realisiert, bei dem ein künstliches neuronales Netz mit Bilddaten eintrainiert wurde. Die eingelernte KI wird auf dem fischertechnik TXT 4.0 Controller ausgeführt. Die Ablaufsteuerung des Modells ist in der Programmierumgebung ROBO Pro Coding und in Python implementiert.Eigene KI-Anwendungen generierenWer einen Schritt weiter gehen möchte, dem steht die Möglichkeit zur Generierung eigener KI-Anwendungen zur Verfügung. Das Eintrainieren erfolgt hierbei in Python, wofür zur Erklärung ein entsprechendes Beispielprojekt bereitgestellt wird.Modellaufbau der Sortierstrecke mit KISortieranlage für Werkstücke in 3 verschiedenen Farben (weiß, rot, blau), mit 3 verschiedenen Bearbeitungsmerkmalen (Bohrung, Ausfräsungen, Bohrung+Ausfräsungen) sowie verschiedenen Fehlerbildern (Bohrung unrund, Bohrung fehlt, Ausfräsungen fehlen ganz oder teilweise, Risse im Werkstück. Diese Bearbeitungs- und Fehlermerkmale werden mit entsprechenden Klebeetiketten auf den Werkstücken simuliert. Die Werkstücke werden von der Kamera gescannt und mit Hilfe der eintrainierten KI klassifiziert. Je nach Farbe, Merkmal und Fehlerbild werden die Werkstücke anschließend in 4 verschiedene Schächte sortiert. Die KI ist mit Tensorflow realisiert und wird auf dem TXT 4.0 Controller ausgeführt. Es können auch eigene KI-Modelle generiert werden. Das Eintrainieren erfolgt auf einem Rechner in Python. Ein entsprechendes Beispielprojekt wird zur Verfügung gestellt. Die Ablaufsteuerung für die Sortieranlage ist in der Programmierumgebung ROBO Pro Coding und in Python implementiert.1666,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumgartner, Manfred: Basiswissen TestautomatisierungBasiswissen Testautomatisierung , Aus- und Weiterbildung zum ISTQB® Advanced Level Specialist - Certified Test Automation Engineer , Luft- & Hydraulikfederung > Sportfederung , Auflage: 3., akt. und erweiterte Auflage, Erscheinungsjahr: 20210128, Produktform: Leinen, Titel der Reihe: iSQI-Reihe##, Autoren: Baumgartner, Manfred~Gwihs, Stefan~Seidl, Richard~Steirer, Thomas~Wendland, Marc-Florian, Auflage: 21003, Auflage/Ausgabe: 3., akt. und erweiterte Auflage, Seitenzahl/Blattzahl: 374, Keyword: Automatisierung; Softwaretest; Testwerkzeuge; Testkonzeption; Softwareentwicklung; Qualitätsmanagement; Testen; Certified Tester; Systemtest; Testumgebungen; Testverfahren; Testmanagement; Testprozesse; Softwarequalitätssicherung, Fachschema: EDV / Theorie / Software-Entw. / Testmethoden~Management / Projektmanagement~Projektmanagement - Projektmarketing~Informatik, Fachkategorie: Software für Projektmanagement~Projektmanagement~Informatik, Warengruppe: HC/Informatik, Fachkategorie: Softwaretests und Prüfsoftware, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 373, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: "dpunkt.verlag GmbH", Länge: 246, Breite: 172, Höhe: 30, Gewicht: 842, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783864901942 9783898647243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timischl, Wolfgang: QualitätssicherungQualitätssicherung , Statistische Methoden , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: Fachwissen der Technik##, Autoren: Timischl, Wolfgang, Auflage: 12004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 396, Abbildungen: 202 schwarz-weiße Abbildungen, 19 schwarz-weiße Tabellen, Keyword: Qualitätsmanagement; Qualitätssicherung; Statistik, Fachschema: Mathematik / Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Qualitätssicherung~Sicherung / Qualitätssicherung, Fachkategorie: Wahrscheinlichkeitsrechnung und Statistik~Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 384, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 665, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446220539 9783446185913 9783446177567, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35276129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
-
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
Ähnliche Suchbegriffe für Passiva
-
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.